

Para esta columna, hay semanas en las que encuentro fácilmente un tema para topar y otras que literalmente investigo, busco, pienso y nada. Claro, se me hace fácil cuando en la semana yo vivo y experimento algo que puedo encontrarle un ángulo para el foco de este espacio o cuando hay un tema mainstream del que puedo hablar. Hoy, claro, lo fácil sería topar lo del caso de Jensen Huang y Nvidia pero siento que de eso ya se ha hablado mucho. En realidad, ayer por la noche ese iba a ser mi tema, pero por alguna razón hoy que me desperté, como que quise buscar otra opción.
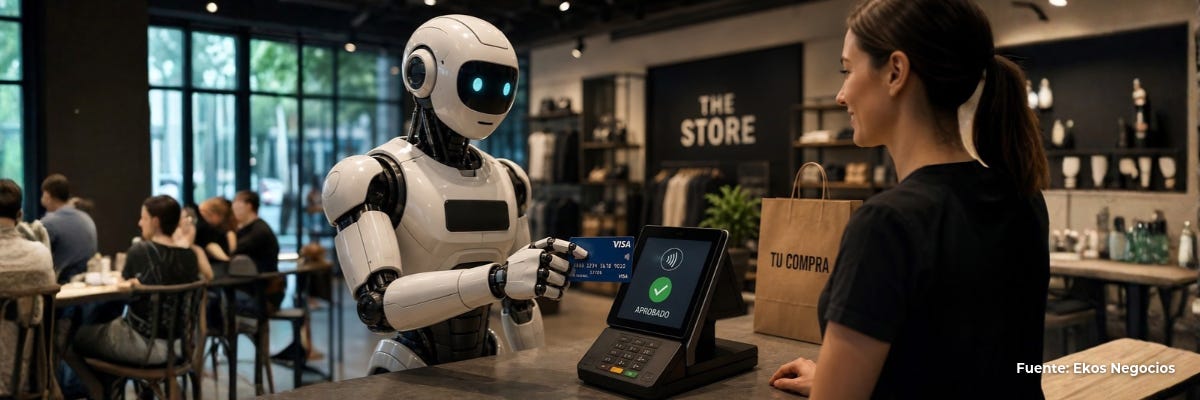
Leí varias noticias y artículos, unos que tenía guardados, otros nuevos y nada. Hasta que finalmente encontré un artículo de The Wall Street Journal sobre el futuro de las compras con agentes de IA pero usando las tarjetas de crédito de sus usuarios. Y no hablamos de un futuro lejano, porque ya es una realidad con Muse de Meta o con Instinct, pero aún en volúmenes muy pequeños.
El modelo se conoce como agentic commerce y permite que los consumidores deleguen compras a la IA sin tener que ellos mismos seleccionar los productos o servicios y tampoco presionar el botón de pago.
En lo que me quiero enfocar esta vez no es en tecnología e inteligencia artificial, sino en los cambios que esto implica para marcas, plataformas de compra y bancos. Hasta acá, todas apuntan sus esfuerzos al consumidor directo pero si ese consumidor deja de elegir qué comprar y dónde hacerlo, ¿será que el esfuerzo debe dirigirse a él?
Si nos ponemos a pensar en todo esto y los cambios que implica en la forma en que tendrán que adaptarse las empresas:
▪ Los negocios con plataformas de compra tendrán que darse cuenta de que la competencia ya no será únicamente por conseguir que una persona compre, sino por convertirse en la opción que su asistente de IA seleccione.
▪ Las plataformas de pago tendrán que adaptar sus sistemas para identificar y procesar de forma segura las compras realizadas por agentes.
▪ Los bancos, que me parece que son quienes la tienen más difícil, tendrán que empezar a definir formas de pago seguras y exclusivas para agentes. En el artículo mencionaban tarjetas con montos máximos de gasto, credenciales digitales que permiten a los agentes pagar sin acceder al número de tarjeta, tarjetas de un solo uso, etc. No es que quiera alarmar sobre esto, pero si hay algo que sabemos a ciencia cierta es que históricamente los estafadores han encontrado vulnerabilidades para hacer de las suyas. Ahora, imagínense cómo será con agentes entrenados para eso.
Y también tengo varias preguntas que no encuentro respuesta. Del lado de los negocios que saben que sus consumidores están delegando toda la experiencia de compra, ¿cómo harían si un cliente quiere hacer devoluciones o cambios? O más allá, ¿quién responde legalmente si un agente realiza una compra en cuotas y después no se dan los pagos? ¿Qué pasa si le autorizas al agente a comprar un pasaje de avión por $500 y termina comprando uno de $800 o para una fecha equivocada? ¿El banco debe procesar un reclamo, el comercio aceptar una devolución o el consumidor asumir el error de su agente?
Este es otro caso en donde los avances van más rápido que la regulación y como sabemos que esa es la lógica de siempre, las empresas tendrán que replantear muchas de las estrategias para conquistar a los consumidores.